Visar inlägg med etikett Tele2. Visa alla inlägg

torsdag 22 augusti 2019

Tre bästa och tre sämsta - del 1

Det har varit lite skakigt på börsen senaste tiden, med stora svängningar. Min huvudtes är att börsen vänder ned från dessa nivåer och skapar en ny botten. Men det är naturligtvis inget som är det minsta säkert. Hursomhelst tänkte jag att det kunde vara dags att kika på vilka som är mina för närvarande sämsta respektive bästa innehav och berätta om mina tankar kring dem. I detta inlägg berättar jag om mina bästa innehav och imorgon visar jag upp köpen i mina sämsta innehav.

Tele2 är mitt tveklöst bästa innehav. Jag började köpa in mig i Tele2 under 2016 i samband med en svacka. Under perioden gjorde företaget även en företrädesemission till teckningskursen 53 kr då man skulle köpa TDC Sverige. Som synes så har kursen gått stabilt upp sen 2017 och även om jag inte prickat några direkta bottnar sedan dess så har kursen alltid stått högre efter några månader. Senaste köpet låg på strax under 140 kr. Idag så genomför bolaget en extrastämma där man förväntas klubba igenom en extrautdelning på sex kr per aktie efter man sålt verksamheter i Fjärran Östern. Utöver det så kommer del två av ordinarie utdelning i oktober. Min totalavkastning på innehavet är 4 138 kr.
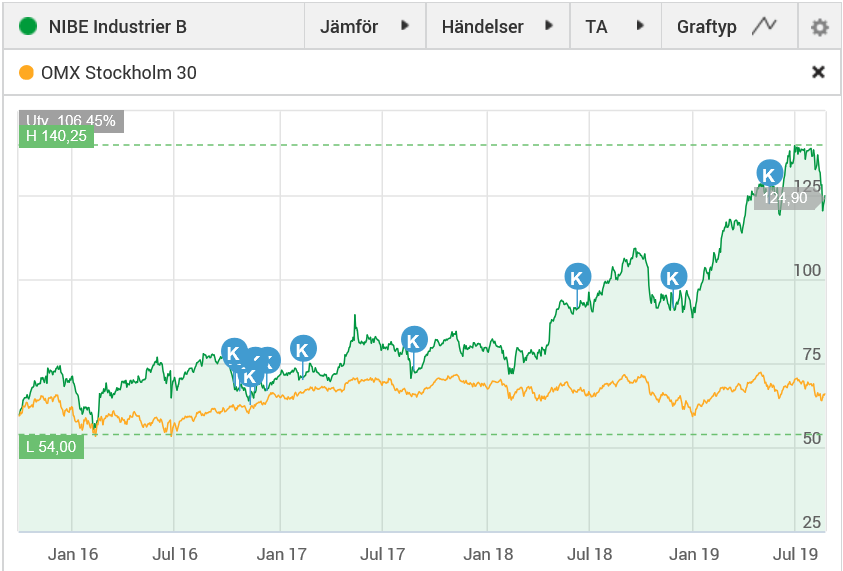
I maj 2016 genomförde NIBE en split där en aktie blev fyra stycken. NIBE har gjort samma typ av split tre gånger nu och de har för vana att göra det när aktiekursen kommit upp i runt 250. På hösten blev det också en företrädesemission till teckningskursen 48 kr. Jag ägde inga aktier före denna, men kände att det kunde vara en bra möjlighet att komma in i bolaget. Så lågt som 48 kr sjönk aldrig kursen då utan jag kunde köpa in mig via flera köpa på mellan 60-70 kr. De köpen har lagt en bra grund samt att jag har lyckats köpa i temporära svackor under resans gång. NIBE är nu uppe i runt 125 kr så vi är halvvägs till nästa split, som jag är övertygad kommer inom några år. Min totalavkastning på innehavet är 2 726 kr, där allt utom en dryg hundring är kursökning. 

Softronic har varit mitt bästa innehav, men som synes av grafen så har kursen kommit ned en hel del sen toppen runt 25 kr. Där var jag riktigt lockad till att sälja allt ska jag säga, eftersom jag tyckte uppgången saknade all rim och reson. Tyvärr tog min FOMO (fear of missing out) över och det blev ingen försäljning. Tycker jag har gjort några kanonbra köp och sen ett par sämre, men totalt sett så har det ju onekligen gått rätt bra. Min totalavkastning är 2 625 kr, där utdelningen står för drygt 600 kr. 

Imorgon blir det som sagt ett betydligt dystrare inlägg med mina sämsta innehav. Får se om det går att hitta nån röd tråd till varför de är mina sämsta innehav. 

söndag 25 februari 2018

Snittet på mina utdelningshöjningar

Ja, då var rapportsäsongen i princip över. Jag har bara ett par utländska innehav kvar som ska rapportera samt en svensk preff och ytterligare ett par bolag som har brutet kalenderår. Så det är hög tid att sätta betyg på rapporterna och utdelningsförslagen.

Mina svenska bolag har i snitt höjt utdelningarna med 7,21 %. Det här är första året jag kollar upp utdelningshöjningarna, så jag har svårt att se om det är bättre eller sämre än något år. Här kanske några av mina följare har input? Snittet sänks av storsänkarna Betsson och Tele2, som sänkt utdelningen med 40,34 % respektive 23,52 %. Hade de inte funnits med i beräkningarna hade snittet legat över 10 %. Utan ha jämfört med tidigare år är jag ändå nöjd med utdelningarna. De som höjde gjorde i många fall större höjningar än jag hade förväntat och det kom även en del fina extrautdelningar. De som sänkte eller behöll utdelningen hade jag förväntat att de skulle göra precis det.

Imorgon kommer lönen plus en slatt föräldrapenning som jag inte hade räknat med. På Twitter har jag noterat att det var köpfest redan i fredags då lönen landade på kontot redan då för många. Jag kommer att lägga krutet på de bolag som delar ut i mars och som jag bedömer är köpvärda. Sen kommer jag också försöka att spara på krutet och inte bränna av allt på måndag. Hoppas på en dipp nu i veckan eftersom aktiepriserna inte är så lockande just nu.

I övrigt känner jag att det är svårt att parera jobb, familjeliv och bloggandet. Det är flera gånger denna veckan jag som jag satt mig ned för att skriva ett inlägg bara för att bli avbruten efter att jag hunnit skriva en mening. Jag ska försöka att bättra mig och få upp frekvensen på inläggen något. Ett i veckan känns inte så bra. Tre stycken minst får jag försöka uppnå.

Lycka till på börsen i veckan som kommer!

onsdag 17 januari 2018

Skanska lämnar utdelningen oförändrad


Igår vinstvarnade inte mindre än tre bolag på börsen. Jag ställde då frågan på Twitter vilket bolag som skulle stå på tur. Att mitt eget innehav, Skanska, skulle komma med sin andra vinstvarning för året fanns inte på min radar. I pressmeddelandet som kom på morgonen går det att läsa att Skanska har gjort en strategisk översyn och kommer göra omstruktureringar för att öka lönsamheten. So far so good. Tyvärr har översynen lett till att man gör nedskrivningar på över en miljard för det fjärde kvartalet samt 600 miljoner 2018. Detta utmynnar i en oförändrad utdelning istället för en förväntad höjning.

Jag hade redan innan denna vinstvarning låga förväntningar på utdelningen och räknade med en höjning till 8,50 kr från 8,25 kr. Skanska har ju faktiskt vinstvarnat ytterligare en gång 2017. Nu grusades alltså även förhoppningen om en liten höjning. Reaktionen på marknaden är ändå rätt mild tycker jag, i skrivande stund är aktien ned 6,85 % och handlas för drygt 161 kr. 

Hur ser jag på Skanska framöver? Jag kommer inte kasta mig över aktien bara för att de sjunkit några kronor. Senast jag köpte Skanska var i december och därmed är det ännu ett par månader kvar tills jag får köpa enligt mina egna regler. Dessutom tror jag att vi kommer få se lägre nivåer på aktien framöver. Mina första köp i Skanska gjorde jag hösten 2015 i samband med en vinstvarning och jag plockade upp den till 150 kr. Som jag ser det är det inte omöjligt att det kommer gå att plocka upp fler Skanska till 150 kr och därunder inom kort. 

Året har inte börjat bra när det gäller meddelanden om utdelningar. Tele2s uteblivna extrautdelning var också en tråkig nyhet. Vi får hoppas på positiva överraskningar istället när årsrapporterna börjar trilla in.

onsdag 10 januari 2018

Tele2 och den uteblivna extrautdelningen

Halva veckan har gått och idag kom först nedgångsdagen, om än en liten sådan. Tyvärr var den inte lika liten for mig. Det största sänket i portföljen i dag var utan tvekan Tele2. De meddelade idag att de går samman med Com Hem. Namnet Tele2 kommer finnas kvar, medan Com Hem försvinner. Dock blir det vd:n for Tele2 som får lämna plats for Com Hems vd. Fusionen förväntas givetvis bidra med positiva synergier både på kort och lång sikt. I samband med detta meddelade Tele2 också att extrautdelningen som det talats om tidigare inte blir av. Utdelningen kommer att bli 4 kr i vår, en sänkning från 5,23 kr (känt sedan tidigare).

Jag kan väl inte påstå att jag blev speciellt upphetsad över denna affär och den uteblivna extrautdelningen var ett slag i magen. Tele2 är ett av mina största innehav så den sänkningen blir kännbar. Första kommentarerna på fusionen är inte heller direkt positiva och marknaden handlade ned aktien 7,5 %. Vi får se hur allt utvecklas framöver, jag kommer dock inte göra några egna affärer i Tele2 närmaste tiden. Tele2 lär dela ut i maj och jag vill satsa på de som delar ut i mars och april nu.

I övrigt gick Castellum, Lucara Diamond, Nobina och Rottneros svagt. Innan dagens utveckling så var mina svenska aktier upp 5,15 % i år, vilket är rätt bra, så att det backar något idag är väl helt naturligt. Jag har inte gjort några nya affärer, eftersom jag inte har några likvider att handla för. Jag får helt enkelt vänta till löning.

Annars börjar vi nu närma oss årsrapporterna från bolagen och med dem förslagen till utdelning. Efter det kommer utdelningsvåren. Vi står alltså inför en spännande period. Jag har tittat på rapporterna för det tredje kvartalet och gjort en bedömning av hur mycket mina bolag kan komma att betala ut i vår. Jag har varit rätt återhållsam för att hellre bli överraskad positivt än negativt. Jag har räknat med sänkningar i två fall (förutom Tele2 då), Betsson och Björn Borg. Att Betsson kommer sänka sin utdelning är känt sedan tidigare eftersom de har ändrat sin utdelningspolicy. Däremot vet vi inte om Björn Borg kommer sänka, men eftersom de delar ut mer än sin vinst är det ett troligt scenario.

Vilka bolag i din portfölj tror du kommer höja mest?

onsdag 22 november 2017

Transaktioner och en gryende filosofi

Ytterligare en dag till ända på börsen och det mesta lyser rött. Dock hade jag en relativt bra dag i portföljen med endast en marginell nedgång. Det var flera bolag som höll emot bra, t ex Axfood, Rottneros och Softronic. Veckan inleddes i måndags med ett köp i Castellum. Castellum har i motsats till allt annat stått emot nedgången bra och uppvisar styrka. Jag hoppas och tror att den kommer att hålla sig över 130 kr denna gång och inte falla ner mot 120 kr som den brukar. På senare tid har jag försökt mig på lite nya saker gällande mina köp. Istället att kasta mig över innehaven som gått ner mycket har jag satsat på positiva innehav. Det började med köp i Tele2 på rapportdagen när de gick upp mycket och fortsatte sedan med Softronic i en identisk situation. Båda två har fortsatt att utvecklas positivt efter mina köp. Nu tror jag inte att jag kommer vänta på bra rapporter i alla bolag, men jag kommer i alla fall utmana mig själv att köpa i lägen där det tar emot, istället för i lägen där det är lätt (t ex i ett rasande Betsson).

Igår började jag sälja av Kallebäck Property Invest och Saltängen Property Invest. Jag har velat fram och tillbaka under året om jag ska köpa mer i dem, sälja eller behålla. Först valde jag att bara behålla, sen bestämde jag mig för att köpa mer och nu har jag slutligen bestämt mig för att skala ned. Tillsammans utgör de i nuläget nästan 12 % av min portfölj och det tycker jag är för mycket för bolag som bara har en tillgång att tjäna pengar på. Tänk om deras enda fastighet skulle brinna ned eller på något annat sätt bli obrukbar under en längre period? Direktavkastningen är fin och de har båda utvecklats positivt senaste året (jag ligger 10 % upp i båda), men nej jag vill söka mig till något bredare. Jag har börjat snegla på preferensaktier och ska undersöka vilka som är värda att ha.

Imorgon hoppas jag på besked från Avanza om courtagefri handel på amerikanska aktier på Black Friday. Då ska jag öka på ordentligt i STAG Industrial och LTC Properties. Imorgon blir också första gången jag kan följa Uppesittarkväll med Philip och Nicklas. Jag har inte ens försökt lägga fram förslaget för frugan att det skulle vara trevlig att kolla på en livesändning om aktier, men som gräsänkling kan jag göra som jag vill! Ha en fortsatt trevlig lill-lördag så tar vi nya tag på börsen imorgon!

lördag 11 november 2017

När ska jag köpa?

Inläggets titelfråga är nog en kärnfråga för många investerare. För inte så länge sedan satte jag mig ner och gick igenom alla mina innehav och analyserade mina köp. Kunde jag hitta nåt samband mellan de innehav som gått bra och vad hade jag gjort för fel i mina sämre innehav?

Jag kom fram till en del slutsatser gällande de sämre innehaven. Dels hade jag gjort flera närliggande köp i samma innehav, både i tid och aktiekurs. Ett annat problem var att när kursen börjat röra sig nedåt så har jag försökt fånga den fallande kniven. Att fånga den fallande kniven är ett uttryck inom börsvärlden där en investerare köper aktier i ett bolag vars aktiekurs gått ned mycket i tron att kursen nått botten bara för att upptäcka att så inte var fallet. Med det sagt så har jag alltså haft för bråttom att köpa fler aktier i ett innehav när kursen rasat istället för att vänta tills den stabiliserat sig. Visst, det är extremt svårt att köpa på botten, men jag köper hellre när nedgången har tagit en paus istället för mitt i en nedgångsfas. Lucara Diamond är ett bra exempel där jag konstant gjort felaktiga köp, dock inte senaste köpet som prickade in en botten. Nobina är ett annat exempel där kursen snabbt rasat från runt 48 till 43 kr och jag då köpte, men att kursen fortsatte ned oavbrutet till under 40 kr.

Alltså kom jag fram till att jag ska låta det gå lite tid mellan mina inköp i samma bolag och inte ha för bråttom om kursen halkat ned. För att få struktur på inköpen har jag skapat ett excelblad med alla mina innehav. Jag skriver upp datum för senaste inköp och till vilken kurs inköpen gjordes. Jag noterar också regelbundet om kursen för närvarande ligger under senaste inköp eller inte. När ett inköp i innehavet är gjort grönmarkerar jag raden. Färgen hålls kvar i tre månader och indikerar att inga nya inköp får göras under denna tid. När tre månader har gått, tar jag bort färgen och raden är vit igen. Det innebär att jag får lov att köpa, men helst bara om ett bra tillfälle dyker upp. När det gått sex månader sen senaste inköp då rödmarkerar jag raden. Det innebär att innehavet har prio vid köp, men också här letar jag efter rätt läge. I Latour har det till exempel gått längre än sex månader, men värderingen har varit så hög att jag ändå inte förmått mig köpa. Tele2 låg rödmarkerad länge också.

Det finns dock undantag från färgkodningen. Jag har bestämt att jag vill försöka ha en portfölj med innehav som är ungefär lika stora. Eller åtminstone att inte det är för stora skillnader mellan de största innehaven och de minsta. Därför får jag lov att öka i mina fem minsta innehav, trots grönmarkering. Jag tänker också att vid exceptionella händelser så får jag lov att bryta mot mina regler. Det kan vara en vinstvarning i ett annars stabilt bolag eller i en kraftig generell nedgång. Jag har inte använt excelbladet mer än några månader så jag får utvärdera det allteftersom.

Planerar du dina inköp eller är kör du helt på känsla?


fredag 20 oktober 2017

Tekniska framtidsutsikter och blandade rapporter

Idag börjar jag med lite teknisk analys. Jag har tidigare skrivit om ett dödskors som inträffade på OMXS30 den 8 september. Ett dödskors är en varning om ett omslag i trenden från positiv till negativ. Jag skrev då att jag trodde att dödskorset skulle vara kortlivat eftersom det då inte fanns några andra tecken på att vi skulle få dystrare tider. Redan idag eller nästa handelsdag lär vi få se ett gyllene kors istället. Ett gyllene kors är motsatsen till ett dödskors, en indikation på att bättre tider väntar. Idag verkar vi också slå igenom en motståndsnivå. Indexet har vänt ned flertalet gånger runt 1656-1658 nivån sedan maj i år, men idag noteras vi runt 1662. Kan det stänga här så kanske vi kan se fram emot en resa upp mot den tidigare rekordnivån på 1720 som sattes 2015. Spännande tider!

Igår kom rapporterna från Tele2 och Axfood. Båda mottogs med jubel på börsen och noterades avsevärt högre, något som verkar fortsätta även idag. Jag passade på att köpa 4 st Tele2, det var nästan ett år sedan jag ökade senast, i samband med nyemissionen. Visst, jag hade gått i köptankar innan rapporten och det är alltid trist när priset springer iväg, men jag tycker inte om att köpa före en rapport. Jag tycker det är bättre att se hur det går för företaget istället för att chansa, det hade ju lika gärna kunnat gå ned. Vad var det då som fick Tele2 att rusa? Bolaget visade upp ett klart högre resultat och marginal, samtidigt som de höjde prognoserna för året. Det som dock lät som ljuv musik i mina öron var tal om extrautdelning. Tele2 har redan tidigare gjort klart att man kommer minska den ordinarie utdelningen rejält från och med nästa år, från 5,23 till 4 kr, eftersom de har en ny utdelningspolicy. Denna troliga extrautdelning minskar fallet och det tar jag tacksamt emot.

Axfood var bara något över förväntan, men reaktionen var stark. En solid rapport från Axfood tycker jag och förväntar mig öka på även här på lite sikt.

Idag var det inte lika muntert från Betsson. Det är valutamotvind, problem med förvärv, förväntade lagändringar, svagt resultat, svag tillväxt med mera. Finns det något i Betsson som är bra just nu? Jag börjar fundera på om det var ett misstag att ta in Betsson i portföljen. Jag lockades av den höga direktavkastningen, som nu kommer minska eftersom de också antagit en ny utdelningspolicy. Jag trodde också på en vändning för kursen, men den verkar lysa med sin frånvaro. Jag kommer inte öka mer i år och avvaktar ett par kvartalsrapporter för att se om det vänder. Annars får jag fundera på att kicka ut innehavet.

Castellum var också ute och rapporterade idag. Inte så mycket att säga där förutom att det var en bra rapport och jag förväntar att man höjer utdelningen som vanligt i vår.

tisdag 3 oktober 2017

Min fru är bättre än mig

Idag kom det in en liten utdelning och det var från LTC Properties. De har också meddelat hur mycket de kommer betala ut årets sista tre månader. Tyvärr blev det en liten besvikelse då de inte meddelade någon höjning av utdelningen. När de har höjt utdelningen har det oftast skett innan det sista kvartalet. Detta är ju dock inte skrivet i sten så jag hoppas på glada besked efter årsskiftet istället. Imorgon kommer det också en kvartalsutdelning från Kallebäck Property Invest. Precis som Saltängen så är det ett enfastighetsföretag och fastigheten hyrs ut till SAAB fram till december 2021. Direktavkastningen är på 7,1 %.

Vad menar jag då med att min fru är bättre än mig? Det är ju i och för sig inget kontroversiellt uttalande, många män känner nog så (och många fruar också för den delen). Nu är det så att nästan ett år efter jag började med aktier så satte jag och min fru upp ett månadssparande till ett ISK också för henne. Sedan dess har jag förvaltat hennes pengar och köpt aktier för de månatliga insättningarna. Jag har också under en tid bidragit med ytterligare pengar, som en kompensation för att hon varit hemma med vårt barn och inte haft någon vanlig lön. Föräldraledighet är inte bra för pensionen så därför behövs det kompenseras på något sätt. Nu när jag är föräldraledig på heltid så blir det dock inga överföringar till hennes ISK, då min ersättning är på tok för mager för sådant.

Hursomhelst kunde jag sätta upp en portfölj från början och då redan med en hel del kunskap om aktiemarknaden. Min egen portfölj har sina brister och hade jag börjat om idag så hade jag nog gjort helt andra val. Min frus portfölj har haft en mycket fin avkastning och har i år slagit SIX Portfolio Return Index rätt duktigt. Hennes portfölj är upp nära 20 % i år medan SIXPRX är upp knappt 13 %. Allra bäst har det gått för Bulten, Tele2 och Nordea med uppgångar runt 40 % totalt. Även Indutrade, Diös Fastigheter och Kallebäck Property Invest har gått bra. Svolder har spottat upp sig efter senaste rapporten, medan HEXPOL, Acando och Uniflex ligger några procent upp respektive ned. Nyaste tillskottet Investor har redan ökat över 3 %. Den enda surdegen är Hennes & Mauritz. Jag började med några köp runt 250 kr och har sedan följt upp med köp på varje tiotal ned till 200. Dryga 7 % back är dock inte så farligt, värre för dem som började köpa på 350 kr.

Investor var senaste tillskottet i portföljen som sagt och jag har även tänkt börja köpa utländska aktier på ett KF till henne. Jag hoppas att hon kommer vara mycket tacksam om några år när hon har en riktig pengamaskin.